Domain domain-safe.de kaufen?
Wir ziehen mit dem Projekt
domain-safe.de um.
Sind Sie am Kauf der Domain
domain-safe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain domain-safe.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **


Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
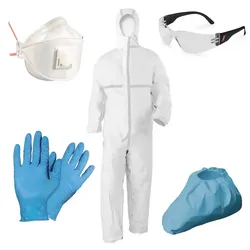
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.